




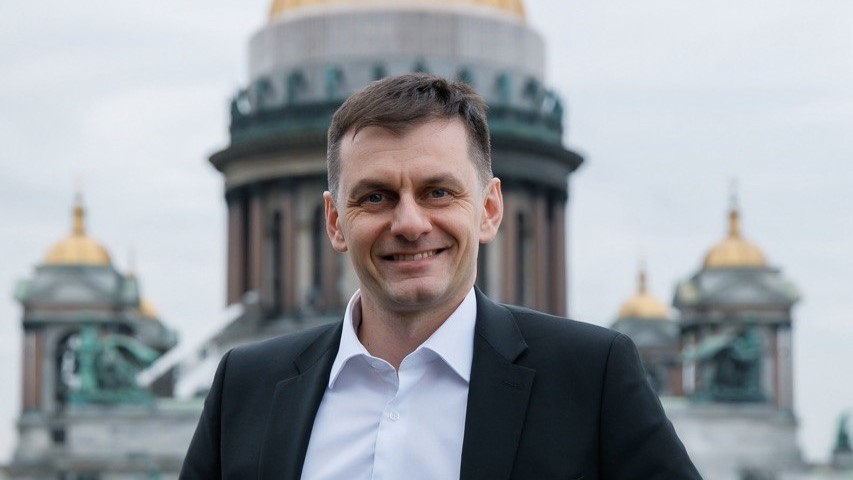
Фото: предоставлено Антоном Кузнецовым, из личного архива.
Максим Морозов: Начнём с цифрового рубля. Как можно оценить востребованность третьей формы национальной валюты со стороны граждан, бизнеса и самих банков?
Антон Кузнецов: Проект успешно запущен, базовый функционал доступен как для физических, так и юридических лиц. У нас также открыты уже тысячи счетов. Люди активно пользуются новой возможностью. Особенно цифровым рублём интересуется представители отрасли ЖКХ. Практически на каждой встрече бизнесмены узнают, возможно ли открыть счёт с цифровым рублём, потому что расчёты в нём сильно дешевле, чем с исполнением безналичного рубля. С точки зрения доступности это ещё одна возможность пользоваться рублём. Мы не видим существенных угроз как для юридических, так и для физических лиц. Для правительства повышается разнообразность платежей: цифровый рубль можно отследить практически от первого лица до конечного потребителя. Это хорошо для социальных и субсидиарных денег, так как средства будут поступать непосредственно тому, кому нужно.
Максим Морозов: Когда изобрели телевидение, многие пророчили скорую кончину театров. Однако они до сих пор собирают полные залы. Есть аналогичная точка зрения, согласно которой теперь наличность в принципе отомрёт.Введение цифрового рубля для банковской системы, скорее, минус. Такие счета открыты непосредственно в Центробанке. Так что, если расчёты производятся через цифровой рубль, то коммерческие банки не имеют к этому прямого отношения. Расчёты происходят непосредственно через инфраструктуру ЦБ, поэтому банковская система, скорее, потеряет в транзакционном доходе.
Антон Кузнецов: На мой взгляд, этого не случится. На сегодняшний день доступность обычного безналичного рубля стопроцентная. Любой человек может открыть счёт, совершать платежи и получать деньги. Тем не менее наличность всё равно используется в быту. Более того, внедрение третьей формы валюты не сократит наличность. Наличный денежный оборот используют несколько для других целей. Скорее всего, сократится объём безналичного расчёта, часть средств из которого перетечёт в цифровой рубль.
У нас есть процедура, которая создаёт деньги и ликвидность на рынке. В свою очередь наличные, безналичные и цифровые рубли — это всего лишь транзакционные инструменты. Они будут существовать параллельно.Что касается телевидения и театра, то недавно у нас в банке был Константин Эрнст. Мы говорили о том, что сначала был театр, потом телевидение, а после — интернет. При этом все они продолжают жить. Ведь театр, телевидение и интернет — это не создание контента, а средства его трансляции. Просто разные формы. На мой взгляд, то же самое можно сказать относительно цифрового рубля.
Максим Морозов: Ещё одна тема, которую хотелось бы обсудить: Петербург приступает к разработке программ комплексного развития коммунальной, транспортной и социальной инфраструктуры. Как можно оценить данный инструмент?
Антон Кузнецов: Это не новый инструмент. Ранее у нас появились эскроу-счета, поменялся 214-ый закон в сфере строительства и был введён такой термин как «КРТ» — комплексное развитие территорий. В этом случае при строительстве большого количества домов на одной территории застройщик должен обеспечить социальную инфраструктуру — детские сады, школы и поликлиники — с последующим выкупом данных объектов государством. Более того, есть государственно-частное партнёрство, просто в более крупных масштабах. Яркий пример такого партнёрства — ЗСД. Так что, сам по себе инструмент не новый. Тем не менее, мы его поддерживаем.
В таком случае инвестор, например, может построить поликлинику, стоматологию или библиотеку. После этого государство выкупит объект по прозрачной методологии, при этом сохранив рентабельность для инвестора. Для государства это фактически отложенный платёж, который можно забюджетировать на будущий период по окончании строительства. Для инвестора же — это коммерческая история, благодаря которой можно качественно построить хороший объект и заработать на этом за счёт выкупа объекта государством.Программы комплексного развития точно будут пользоваться популярностью, если правительство сделает прозрачные условия для частных инвесторов.
Максим Морозов: Как можно оценить заинтересованность банков в программах комплексного развития?
Антон Кузнецов: Все вопросы счётные. Это математика, принятие риска.
В первую очередь банки смотрят на кредитный риск, во вторую — на доходность той или иной сделки. Есть два пути с точки зрения покрытия риска. Первый — мы принимаем кредитный риск на текущую деятельность компании, то есть непосредственно самого инвестора. Можно построить объекты за счёт текущей деятельности организации. В дальнейшем инвестор самостоятельно договаривается с правительством об их реализации. Погашения по кредиту и процентам покрываются за счёт текущего бизнеса. Это простая и логичная история, которая называется инвестиционным кредитованием. Второй путь — проектное кредитование. В этом случае мы смотрим весь проект, рисуем финансовую модель, готовим договорные документы, в которых сразу прописываются все условия с себестоимостью, сроком строительства, передачи и ценой передачи объекта государству. Данный вариант чуть сложнее, потому что здесь включается третья сторона — непосредственно само правительство, которое должно забюджетировать средства в определённые периоды. Например, часть средств погашается к 2027 году, часть — к 2028 году. Всё это должно быть включено в определённые статьи бюджета и прописано в обязательствах трёхстороннего договора между банком, инвестором и правительством. Банкам это интересно. Можно придумать разные варианты, однако они должны быть прозрачными и понятными всем трём сторонам.Банки абсолютно точно включатся в программы комплексного развития. Например, мы уже смотрели несколько проектов по строительству стоматологии в одном из районов Санкт-Петербурга. Причём с такой инициативой вышел частный инвестор.
Максим Морозов: Третья тема, которую успеваем обсудить: с начала года петербуржцы сменили профессию примерно по трём тысячам сценариев, пишет «Коммерсантъ» со ссылкой на HeadHunter. Средний доход при смене профессии вырос на 30%. Всего жители города обновили более 650 тысяч резюме. Антон, какие тенденции вы наблюдаете на рынке труда, который, очевидно, перегрет с точки зрения зарплатных ожиданий?
Антон Кузнецов: Для нас здесь есть и хорошая новость и новость не очень. Хорошая заключается в том, что, согласно аналитике HeadHunter, люди достаточно часто начали переходить от физического труда к офисной работе. Банки от этого только выигрывают. Однако, согласен с вами, что ожидания соискателя действительно сильно перегреты.
Так что, здесь мы не испытываем сложностей. Однако базово ситуация сохраняется прежней. Наверное, потому что пришла осень: люди отдохнули за лето и занялись улучшением своих условий труда.Стоимость рабочей силы продолжает расти, но зависит от отрасли. Допустим, аппетиты людей, которые работают на продающих позициях, например, клиентскими менеджерами, только растут. Если же смотреть по ИТ- и аналитическим направлениям, которые были на волне популярности два-три года назад, то сейчас у нас по айтишникам 10 человек на место.
Максим Морозов: Антон, как работодатели должны трансформироваться в соответствии с вызовами рынка труда? Что становится их конкурентным преимуществом?
Антон Кузнецов: Максим, это очень хорошая и интересная тема. Все знают пословицу, что мы приходим на зарплату, а уходим от руководителя. Альфа-Банк считает, что основная ценность, которую может дать работодатель соискателю, связана не только с зарплатой. Ведь зарплата — это цель. Мы существуем в атмосфере и культуре, в которую приходит человек. Это основной критерий, который мы называем Альфа-ДНК.
Наверное, сейчас любая компания должна культивировать атмосферу. Люди должны хотеть приходить на работу, им должно быть искренне интересно. Работодатель должен следить за своим брендом на рынке и понимать, как люди его оценивают и что от него ожидают. Это ключевой фактор.У нас не иерархическая система управления, при которой начальник даёт задачи подчинённому. К нам люди приходят с совершенно свободным функционалом. При этом у них есть планы, которые нужно выполнять. Мы, в свою очередь, не следим, когда человек приходит на работу и что конкретно делает. Это создаёт историю общности и свободы, в которой группа людей занимается достижением общей цели.

 Адвокат
 Президент Ассоциации фермеров Ленобласти и Петербурга
 Архитектор, член Градсовета Петербург
 Главный синоптик Петербурга